Отримання банківського кредиту — поширена операція для підприємств. В обліку необхідно окремо відображати отримання кредитних коштів, нарахування та сплату відсотків, а також погашення основної суми кредиту.
При цьому важливо правильно визначити, до якої категорії належить кредит: довгострокової чи короткострокової заборгованості.
Довгострокові та короткострокові кредити
За строком погашення кредити поділяються на:
довгострокові — зобов'язання, строк погашення яких перевищує 12 місяців;
короткострокові — зобов'язання, які мають бути погашені протягом 12 місяців.
Для обліку банківських кредитів Планом рахунків передбачені, зокрема:
50 «Довгострокові позики» — для обліку довгострокових кредитів та інших позикових коштів;
60 «Короткострокові позики» — для обліку короткострокових кредитів та позик.
При цьому в складі довгострокової заборгованості необхідно окремо контролювати суму, яка підлягає погашенню протягом наступних 12 місяців. Така сума відображається як поточна кредиторська заборгованість за довгостроковими зобов'язаннями.
Тобто при отриманні кредиту на декілька років не слід протягом усього строку залишати всю суму на рахунку 50. Частину заборгованості, яку підприємство має погасити протягом найближчих 12 місяців, необхідно перевести до поточної заборгованості.
Вид заборгованості
Рахунок
Довгостроковий кредит
50
Короткостроковий кредит
60
Поточна заборгованість за довгостроковим кредитом
611
Нараховані відсотки за кредитом
684
Таким чином, строк кредиту визначає не тільки порядок обліку, а й рахунок, на якому буде відображатися основна сума заборгованості.
Отримання кредиту від банку
При отриманні кредитних коштів підприємство отримує гроші на поточний рахунок, але доходу при цьому не виникає.
Наприклад, підприємство отримало від банку кредит у сумі 1 000 000 грн. Якщо кредит довгостроковий: Дт 311 Кт 50 — 1 000 000 грн Якщо кредит короткостроковий: Дт 311 Кт 60 — 1 000 000 грн
Отримання кредиту збільшує одночасно грошові кошти підприємства та його зобов'язання перед банком.
Важливо: сума отриманого кредиту не є доходом підприємства, оскільки в майбутньому підприємство зобов'язане повернути ці кошти банку.
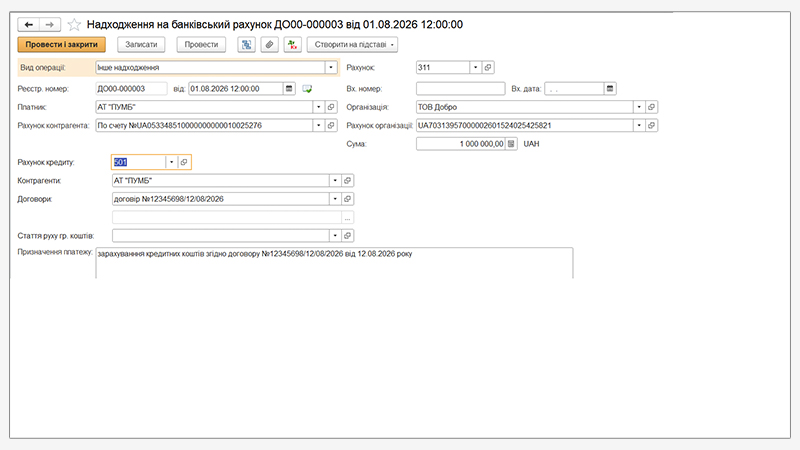
В програмі надходження кредитних коштів відображаємо документом Надходження на банківський рахунок.
Скрін 1 Документ надходження на банківський рахунок
Нарахування відсотків за кредитом
Відсотки за користування кредитом є витратами підприємства.
При цьому необхідно розмежовувати дві операції:
нарахування відсотків;
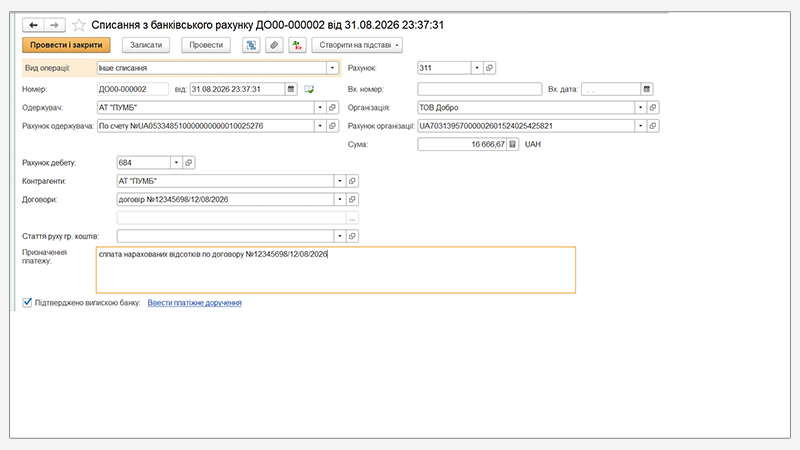
сплату нарахованих відсотків банку.
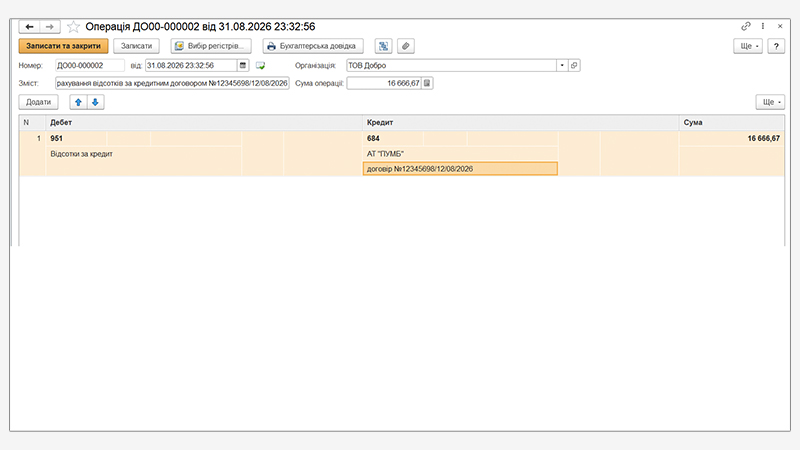
Наприклад, відповідно до умов кредитного договору за місяць підприємству нараховано відсотки у сумі 16 666,67 грн.
Проводка за умов, що частина довгострокового кредиту вже переведена до поточної заборгованості: Дт 611 Кт 311.
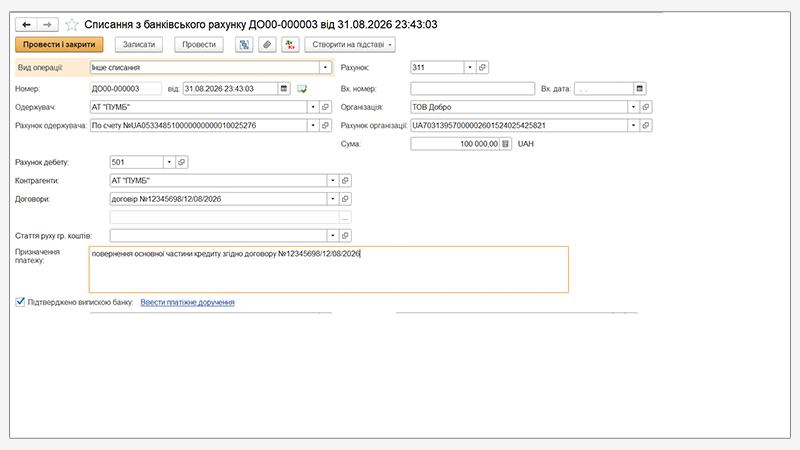
Наприклад, підприємство погашає банку 100 000 грн основної суми кредиту: Дт 60/50/611 Кт 311 — 100 000 грн.
При цьому витрати підприємства не збільшуються.
Скрін 4 Списання з банківського рахунку тіла кредиту
Переведення довгострокового кредиту до поточної заборгованості
Окремої уваги потребує довгостроковий кредит, за яким передбачено погашення частинами.
Наприклад, підприємство отримало кредит на 3 роки — 1 000 000 грн. На дату отримання вся сума відображається як довгострокова заборгованість: Дт 311 Кт 50 — 1 000 000 грн.
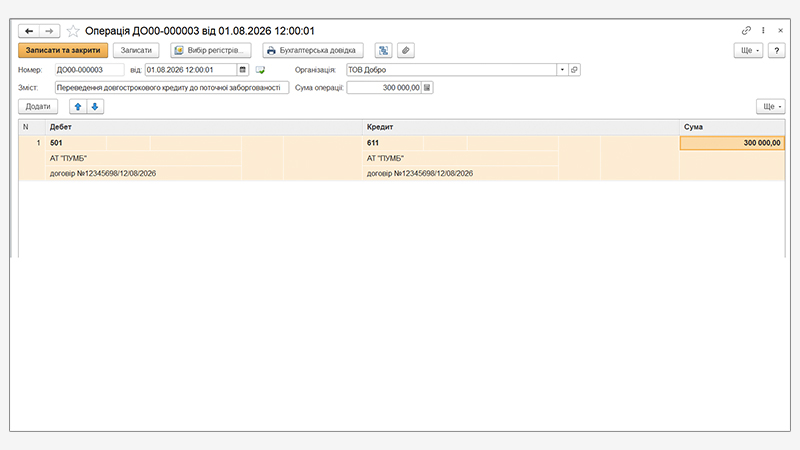
Але частина кредиту, яку відповідно до графіка підприємство має погасити протягом наступних 12 місяців, повинна бути переведена до поточної заборгованості. Наприклад, протягом наступних 12 місяців підприємство повинно погасити 300 000 грн.
Тоді робиться запис: Дт 50 Кт 611 — 300 000 грн.
Скрін 5 Операція про переведення кредиту до поточної заборгованості
Після такого переведення:
700 000 грн залишається довгостроковою заборгованістю;
300 000 грн обліковується як поточна заборгованість, яка підлягає погашенню протягом 12 місяців.
При фактичному погашенні цих 300 000 грн: Дт 611 Кт 311 — 300 000 грн.
Цей момент особливо важливо правильно відобразити в BAS, оскільки від нього залежить правильне представлення кредиторської заборгованості у фінансовій звітності.
Загальна схема обліку кредиту
Таким чином, для банківського кредиту маємо декілька різних господарських операцій:
Господарська операція
Дт
Кт
Отримано довгостроковий кредит
311
50
Отримано короткостроковий кредит
311
60
Переведено частину довгострокового кредиту до поточної заборгованості
50
611
Нараховано відсотки
951
684
Сплачено відсотки
684
311
Погашено довгостроковий кредит
50
311
Погашено поточну частину довгострокового кредиту
611
311
Погашено короткостроковий кредит
60
311
Отже, отримання кредиту не збільшує дохід підприємства, а його погашення не є витратами. Важливо правильно відобразити нарахування відсотків та класифікувати кредитну заборгованість за строком погашення.
Якщо ви лише вибираєте програму обліку та хочете переконатися, що вона закриє необхідні задачі, зверніться до наших спеціалістів за безкоштовним аудитом. Вони проаналізують потреби вашого підприємства та порекомендують програмне рішення. Це допоможе одразу вибрати потрібний функціонал, не витрачати кошти на зайві можливості та уникнути додаткових витрат на доопрацювання програми в майбутньому.